A magyar vállalkozások láthatatlan válsága - amikor már nem a piac a legnagyobb probléma
Munkaerőhiány, emelkedő költségek, csökkenő vásárlóerő és likviditási problémák. Mi veszélyezteti valójában a magyar vállalkozások versenyképességét és hogyan ismerhetők fel a működés rejtett veszteségei? A CégOptimum szakmai elemzése.
A magyar vállalkozások láthatatlan válsága – amikor már nem a piac a legnagyobb probléma
Munkaerőhiány, emelkedő költségek, csökkenő vásárlóerő, bizonytalan megrendelések és likviditási nehézségek. A magyar vállalkozások jelentős része ma nem egyetlen problémával küzd, hanem egymást erősítő gazdasági és működési kihívásokkal. A valódi kérdés azonban nem csupán az, hogyan lehet ezeket túlélni, hanem az is, hogy milyen vezetői és pénzügyi döntések szükségesek a hosszú távú versenyképesség megőrzéséhez.
A vállalkozások nem egyik napról a másikra kerülnek nehéz helyzetbe
Egy vállalkozás pénzügyi problémái ritkán jelentkeznek előzmények nélkül. A működési egyensúly megbomlása sok esetben hosszabb folyamat eredménye, amelynek első jelei nem feltétlenül jelennek meg az árbevételben.
A vállalkozás működik, a megrendelések érkeznek, a munkavállalók dolgoznak, a számlák kiállításra kerülnek. A vezető mégis azt tapasztalja, hogy egyre több erőfeszítés szükséges ugyanannak az eredménynek az eléréséhez.
A bevétel nem feltétlenül csökken, a nyereség azonban igen. A működési költségek emelkednek, a pénzügyi mozgástér szűkül, miközben a vezető figyelmét egyre inkább a napi problémák kezelése köti le.
Ez az a pont, ahol a vállalkozás még működőképes, de a működésének gazdasági hatékonysága már romlik.
A probléma pedig sok esetben nem egyetlen rossz döntés, hanem a megfelelő pénzügyi és működési kontroll hiánya.
1. Munkaerőhiány és bérnyomás – amikor a foglalkoztatás költsége gyorsabban nő, mint a teljesítmény
A megfelelő szaktudással rendelkező munkavállalók megtalálása és megtartása számos ágazatban komoly kihívást jelent.
A vállalkozásoknak nemcsak a munkaerő elérhetőségével, hanem a folyamatosan változó bérigényekkel és a foglalkoztatáshoz kapcsolódó költségekkel is számolniuk kell.
A béremelés azonban önmagában nem jelent gazdasági problémát. A valódi kockázat akkor keletkezik, amikor a személyi jellegű ráfordítások növekedését nem követi megfelelő termelékenységjavulás, árazási korrekció vagy bevételnövekedés.
Egy vállalkozás számára ezért nem elegendő azt vizsgálni, hogy mennyibe kerül egy munkavállaló.
Azt is mérni kell, hogy a foglalkoztatás milyen gazdasági teljesítményt eredményez, hol keletkeznek kapacitásveszteségek, és milyen munkafolyamatok akadályozzák a hatékony működést.
A munkaerő költség. A megfelelően szervezett és hatékony munkaerő azonban értékteremtő erőforrás. A kettő közötti különbséget a vállalkozás működési rendszere határozza meg.
2. Csökkenő vásárlóerő és bizonytalan megrendelések – a kiszámíthatatlanság gazdasági ára
A vásárlóerő változása, a beruházási hajlandóság ingadozása és a kereslet bizonytalansága közvetlenül befolyásolja a vállalkozások bevételi lehetőségeit.
Különösen sérülékenyek azok a vállalkozások, amelyek néhány meghatározó megrendelőtől, egyetlen piaci szegmenstől vagy szezonálisan jelentkező bevételektől függnek.
A megrendelések visszaesése azonban nem kizárólag árbevételi problémát jelent.
Amennyiben a vállalkozás jelentős állandó költségekkel működik, a bevétel mérséklődése aránytalanul nagy hatással lehet az üzemi eredményre.
Ilyenkor gyakori vezetői reakció az árengedmények alkalmazása, az új megrendelések mindenáron történő megszerzése vagy a piaci részesedés fenntartása a jövedelmezőség rovására.
Ezek a döntések rövid távon biztosíthatják a működést, hosszabb távon azonban tovább ronthatják a vállalkozás pénzügyi helyzetét.
Nem minden megrendelés jó megrendelés. És nem minden árbevétel jelent valódi gazdasági eredményt.
A fenntartható működéshez ezért elengedhetetlen a termékek, szolgáltatások, ügyfelek és üzletágak jövedelmezőségének rendszeres vizsgálata.
3. Alacsony termelékenység – a versenyképesség egyik legnagyobb akadálya
A termelékenység kérdése túlmutat azon, hogy egy munkavállaló mennyit dolgozik.
A gazdasági hatékonyságot a munkaszervezés, a technológiai fejlettség, a vezetői döntések minősége, az információáramlás és a rendelkezésre álló erőforrások felhasználása együttesen határozza meg.
Egy vállalkozás lehet rendkívül leterhelt úgy is, hogy közben gazdasági szempontból nem működik hatékonyan.
A párhuzamos adminisztráció, a nem megfelelő feladatmegosztás, az ellenőrizetlen beszerzések, a kihasználatlan kapacitások és a rosszul kialakított munkafolyamatok mind olyan veszteségforrások, amelyek fokozatosan csökkentik a jövedelmezőséget.
A probléma különösen akkor válik súlyossá, amikor a vezető a növekvő munkaterhelést automatikusan a vállalkozás fejlődésének tekinti.
Pedig a kettő nem azonos.
A túlterheltség nem a hatékonyság bizonyítéka. A folyamatos tűzoltás pedig nem vállalatirányítási stratégia.
A termelékenység javítása ezért nem feltétlenül több munkavállalót vagy nagyobb beruházást igényel. Sok esetben a meglévő működési rendszer újragondolása jelenti a legfontosabb előrelépést.
4. Pénzügyi tudatosság és likviditás – amikor a nyereséges vállalkozásnak sincs pénze
A vállalkozások működésében az egyik legveszélyesebb tévedés az árbevétel, a számviteli eredmény és a rendelkezésre álló pénzeszközök összekeverése.
Egy vállalkozás lehet papíron nyereséges, miközben komoly fizetési nehézségekkel küzd.
Ennek oka lehet a vevőkövetelések lassú megtérülése, a készletekben lekötött tőke, a kedvezőtlen fizetési feltételek, a nem megfelelő költségstruktúra vagy a pénzügyi tartalékok hiánya.
A likviditási problémák ráadásul gyakran láncreakciót indítanak el.
A vállalkozás késve fizeti beszállítóit, romlanak a beszerzési feltételei, csökken a pénzügyi mozgástere, és egyre nehezebbé válik a váratlan kiadások finanszírozása.
Ebben a helyzetben a vezető sokszor már nem fejlesztési vagy stratégiai döntéseket hoz, hanem a következő fizetési kötelezettség teljesítésére koncentrál.
A nyereségesség nem garantálja a fizetőképességet. A likviditás hiánya viszont egy egyébként életképes vállalkozás működését is veszélybe sodorhatja.
A tudatos pénzügyi irányítás ezért megköveteli a pénzáramlások tervezését, a kintlévőségek követését, a költségek rendszeres elemzését és a megfelelő tartalékképzést.
5. A rejtett veszteségek – amelyek nem külön soron jelennek meg a beszámolóban
A vállalkozások pénzügyi teljesítményét nem kizárólag a nyilvánvaló költségek befolyásolják.
Léteznek olyan működési veszteségek, amelyek nem önálló költségtételként jelennek meg, hatásuk mégis kimutatható a gazdasági eredményben.
Ilyen lehet például a nem megfelelő árazás, az indokolatlan készletfelhalmozás, a hibás munkaszervezés, a fluktuáció, az alvállalkozói teljesítmény ellenőrzésének hiánya vagy a vezetői döntésekhez szükséges információk késedelmes rendelkezésre állása.
Ezek a problémák külön-külön akár jelentéktelennek is tűnhetnek.
Együttes hatásuk azonban számottevő eredményromlást okozhat.
A veszteségek felismeréséhez nem elegendő a könyvelési adatok utólagos áttekintése. Szükség van a vállalkozás működésének, folyamatainak és gazdasági összefüggéseinek komplex vizsgálatára is.
A legdrágább veszteség sokszor nem az, amelyikről tudunk, hanem az, amelyet évek óta a működés természetes velejárójának tekintünk.
6. A vezetői szemléletváltás – a túléléstől a tudatos vállalatirányításig
A gazdasági környezet változásait egyetlen vállalkozás sem képes önállóan befolyásolni.
Azt azonban igen, hogy milyen pénzügyi struktúrával, költségszinttel, működési hatékonysággal és döntéstámogató rendszerrel reagál ezekre.
A versenyképesség egyik alapfeltétele ezért a reaktív működésről a tudatos, adatokra épülő vállalatirányításra történő áttérés.
Ehhez a vezetőnek nem feltétlenül több információra van szüksége, hanem a megfelelő információkra.
Tudnia kell, hogy:
- mely tevékenységek termelik a legnagyobb fedezetet;
- hol keletkeznek indokolatlan költségek és kapacitásveszteségek;
- hogyan alakul a vállalkozás várható pénzáramlása;
- milyen mértékben függ a működés néhány meghatározó ügyféltől;
- mely folyamatok fejlesztése eredményezheti a legnagyobb gazdasági előnyt.
A jó vezetői döntés alapja ugyanis nem pusztán a tapasztalat vagy a megérzés, hanem az ellenőrizhető gazdasági információ is.
A valódi kérdés: mennyit bír még el a vállalkozás jelenlegi működési rendszere?
A magyar vállalkozások előtt álló kihívások összetettek. A munkaerőpiaci nyomás, a kereslet változása, a termelékenységi problémák és a pénzügyi bizonytalanság egymással szoros összefüggésben alakítják a vállalkozások jövőjét.
A tartós versenyképesség azonban nem kizárólag a külső gazdasági körülményeken múlik.
Legalább ilyen fontos, hogy a vállalkozás vezetése mennyire ismeri saját működésének pénzügyi összefüggéseit, képes-e időben felismerni a kockázatokat, és rendelkezik-e a szükséges információkkal a megalapozott döntésekhez.
Mert egy vállalkozás jövőjét nem kizárólag az határozza meg, hogy mennyi bevételt képes előállítani, hanem az is, hogy abból mennyi értéket tud hosszú távon megőrizni.
CégOptimum – A tudatos vállalatirányítás alapja az átlátható működés
A CégOptimum szemléletének középpontjában a vállalkozások pénzügyi és működési összefüggéseinek feltárása áll.
Célunk, hogy a vállalkozások vezetői ne csupán a gazdasági eredményeket lássák, hanem az azok mögött húzódó folyamatokat, kockázatokat és fejlesztési lehetőségeket is, mert a hatékony vállalatirányítás nem ott kezdődik, hogy többet akarunk eladni, hanem ott, hogy pontosan tudjuk, mi történik a vállalkozásunkban.
CégOptimum – Rendszerben gondolkodunk. Gazdasági eredményben mérünk.

Kapcsolódó cikkek
Ponto – amikor az adminisztráció végre nem elveszi, hanem támogatja az időt
A vállalkozások pénzügyi működésében rengeteg olyan feladat van, amely önmagában néhány percnek tűnik. Egy számla rögzítése, egy bizonylat ellenőrzése, egy tétel megfelelő helyre sorolása vagy a könyveléshez szükséges információk előkészítése nem feltétlenül jelent komoly terhelést. Egészen addig, amíg ezeket a műveleteket nem egyetlen alkalommal, hanem naponta több tíz vagy akár több száz alkalommal kell elvégezni.
Automatizálni nem azt jelenti, hogy kivesszük a könyvelőt a folyamatból
Amikor automatizációról vagy mesterséges intelligenciáról beszélünk a könyvelésben, szinte mindig ugyanoda jutunk: vajon mennyi munkát lehet átadni a technológiának, és hol marad szükség az emberre? Pedig talán nem ez a legjobb kérdés. Nem azt kellene keresnünk, hogyan lehet a könyvelőt kivonni a folyamatból, hanem azt, hogyan lehet megszüntetni körülötte mindazt a rutinfeladatot, amelyhez valójában nincs szükség a szakértelmére.
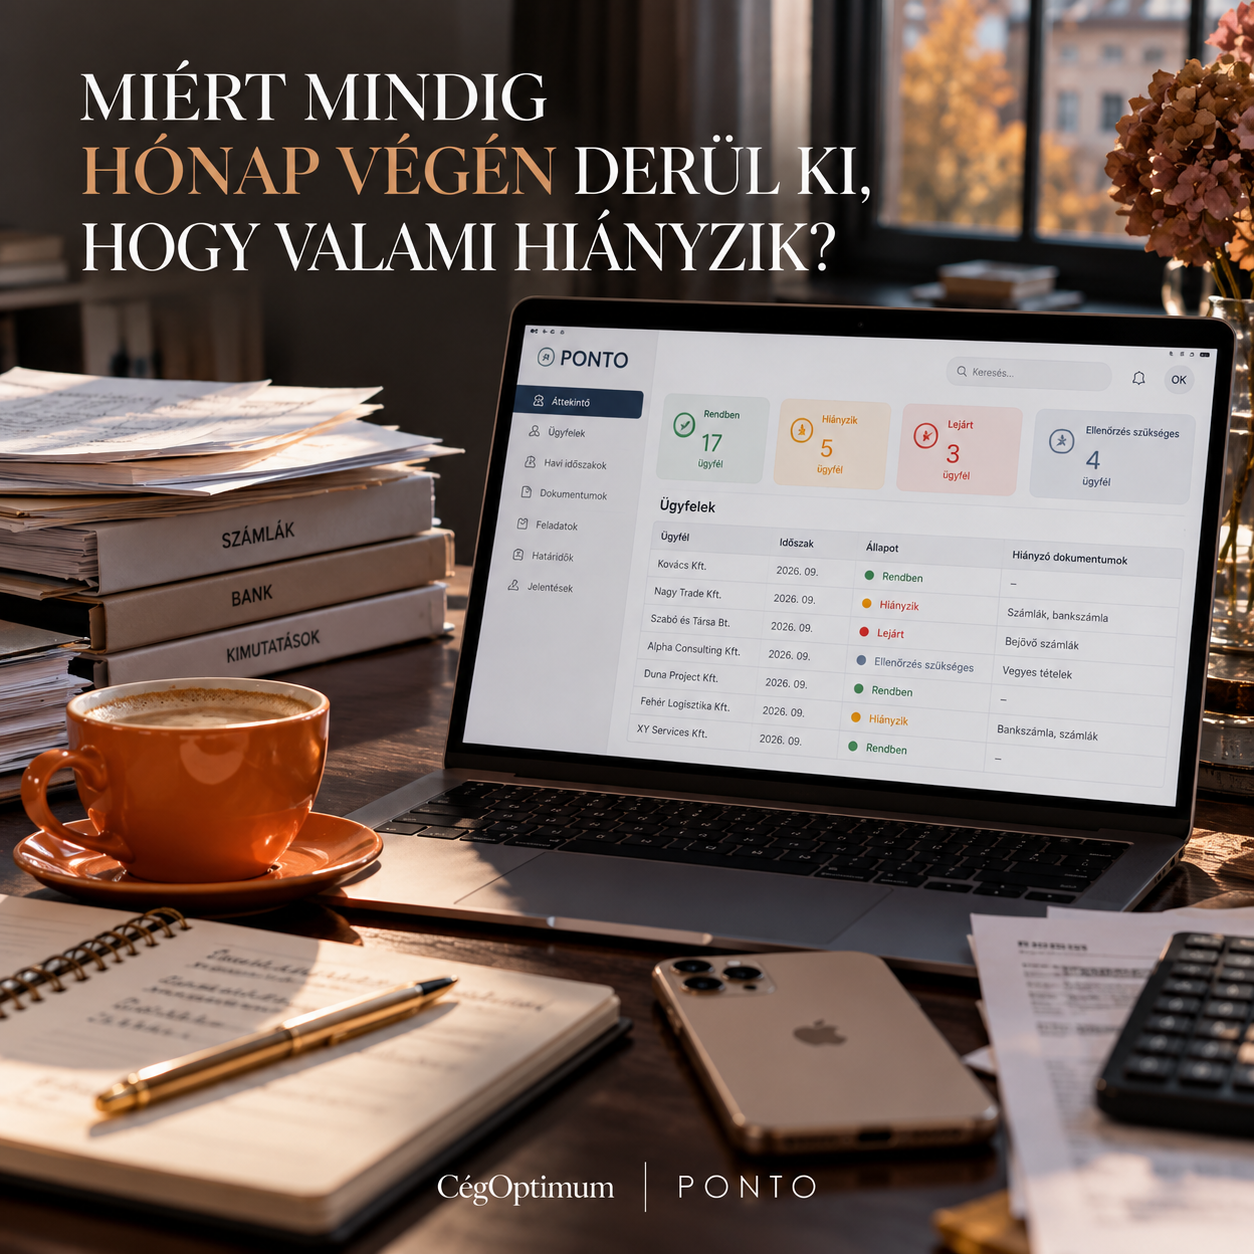
Miért mindig hónap végén derül ki, hogy valami hiányzik?
A könyvelési időszakok lezárása előtt sok irodában újra és újra ugyanaz a helyzet alakul ki. Közeledik a határidő, a könyvelő pedig nemcsak könyvel, hanem keres, ellenőriz, levelez, telefonál és próbálja összerakni, hogy melyik ügyféltől mi érkezett már be, mi hiányzik még, mit kért korábban, és mire kellene újra emlékeztetni az ügyfelet. A probléma ilyenkor látszólag az, hogy hiányzik néhány dokumentum. Valójában azonban sokkal inkább az a kérdés, hogy miért csak akkor válik láthatóvá a hiány, amikor már sürgőssé vált.