Miért nem az AI váltja le a könyvelőt — hanem az a könyvelő, aki jól használja
A mesterséges intelligencia nem a könyvelő helyett dolgozik. Azt veszi le a válláról, ami nem igényel szakmai döntést — hogy több ideje maradjon arra, ami igen.
„Az AI átveszi a könyvelők munkáját." „Tíz éven belül nem lesznek könyvelők." „A mesterséges intelligencia mindent automatizál." Ezek a címek hatásosak, jól kattinthatók — és félrevezetők. Mert a könyvelőszakma jövőjét nem az dönti el, hogy mi válik technológiailag lehetővé, hanem az, hogy mi marad szükségszerűen emberi.
Amit az AI valóban jól csinál a könyvelésben
A mesterséges intelligencia — pontosabban a gépi tanulás és a szabályalapú automatizáció — három területen hoz valódi értéket a könyvelőirodai munkában.
Mintafelismerés. Visszatérő tételek azonosítása, kontírozási javaslatok korábbi adatok alapján, rendszeres tranzakciók automatikus kategorizálása. Ha egy tétel százszor ugyanúgy került feldolgozásra, a rendszer megtanulja a mintát és javaslatot tesz. Nem „gondolkodik" — felismer.
Adategyeztetés. Banki tételek és számlák összerendelése összeg, dátum és partnernév alapján. NAV-adatok és belső nyilvántartás összehasonlítása. Eltérések jelzése. Ezek a feladatok nagy mennyiségű adat feldolgozását igénylik ismétlődő logika alapján — az AI természetes területe.
Anomáliák észlelése. Szokatlan összegek, hiányzó tételek, duplikációk, eltérések felismerése — nem döntéshozatal szintjén, hanem figyelemfelhívásként. A rendszer nem mond véleményt az anomáliáról — jelzi, hogy van egy, és a szakemberre bízza az értelmezést.
Közös vonás: ezek mind olyan feladatok, amelyek nagy mennyiségű adat feldolgozását igénylik, ismétlődő logika alapján, objektív kritériumok mentén.
Ahol az AI megáll: a szakmai mérlegelés határa
A könyvelés valódi értéke nem az adatrögzítésben van — hanem az értelmezésben, a tanácsadásban és a döntéstámogatásban. Pontosan azokon a területeken, amelyeken a mesterséges intelligencia gyenge.
Adójogi mérlegelés. Melyik adóoptimalizálási lehetőség illik az ügyfél konkrét helyzetéhez? Hogyan kezeljünk egy egyedi szerződéses konstrukciót? Mikor érdemes áttérni az egyik adózási formáról a másikra? Ezek nem mintafelismerési feladatok — ezek kontextusfüggő, jogszabályi háttérrel rendelkező szakmai döntések.
Ügyfélkontextus. Az ügyfél nem egy rendszernek mondja el, hogy válni készül és ez érinti a cége tulajdonosi struktúráját. Nem egy rendszernek jelzi, hogy az üzleti modelljét tervezi átalakítani. Nem egy rendszer az, akiben megbízik, amikor a hatóság megkeresi. Ezek az interakciók emberi bizalomra, tapasztalatra és helyzetfelismerésre épülnek.
Szabályozási értelmezés. A jogszabályok szövege egy dolog — a gyakorlati alkalmazás egy másik. Amikor egy új NAV-tájékoztató jelenik meg, a könyvelő nem csupán „elolvassa" — értelmezi az ügyfeleire vonatkoztatva, mérlegeli a gyakorlati következményeket, és tanácsot ad. Ehhez a szövegértésen túl tapasztalat, precedens-ismeret és szakmai ítélőképesség kell.
A felelősség kérdése. Ez a legkevésbé technológiai, de talán a legfontosabb szempont: a könyvelő felelős. A bevallásért, az adatszolgáltatásért, a tanácsért. A felelősség nem delegálható egy algoritmusra — sem jogilag, sem szakmailag, sem etikailag.
Ha az AI nem váltja le a könyvelőt, hol húzódik a határ? Mit szabad rábízni a rendszerre, és mit nem?
Cikk elolvasásaAz AI megbízhatóságának korlátja
A mesterséges intelligenciának van egy tulajdonsága, amely a könyvelésben különösen problémás: a „hallucinálás". Az AI-rendszerek előfordulhat, hogy magabiztos választ adnak akkor is, amikor az adat nem egyértelmű, vagy amikor a helyes válasz az lenne: „nem tudom, kérdezd meg a szakembert".
A könyvelésben a megbízhatóság nem opcionális. Egy hibás kontírozási javaslat, amely „majdnem jó", rosszabb, mint a javaslat hiánya — mert hamis biztonságérzetet ad. Éppen ezért fontos, hogy az automatizáció ne döntsön, hanem javasol — és a szakember hagyja jóvá.
A valódi választóvonal: nem „gép vagy ember", hanem „hol az ember"
A kérdés nem az, hogy lesznek-e könyvelők — hanem az, hogy milyen típusú könyvelő lesz versenyképes.
Az a könyvelő, aki maga végzi az adatrögzítést, a kézi párosítást és az emlékeztetők küldését, egyre nehezebben tud annyi ügyfelet kiszolgálni, hogy az iroda nyereséges maradjon — és ami fontosabb, egyre kevésbé tud valódi szakmai értéket adni az ügyfeleinek.
Az a könyvelő, aki az ismétlődő feladatokat átengedi egy rendszernek, több időt tud szánni a tanácsadásra, az ügyfélkapcsolatra és a stratégiai döntések támogatására. Ez magasabb hozzáadott értéket jelent mind az iroda, mind az ügyfelek számára.
Az AI tehát nem a könyvelő ellensége. Inkább egy eszköz, amely a digitális munkatárs koncepciójaként azt a részt veszi át, ami nem igényli a szakember jelenlétét — hogy a szakember ott lehessen, ahol valóban számít.
Gyakorlati első lépések
- Azonosítsa, mely feladatok ismétlődnek hetente — és melyek igényelnek valódi döntést.
- Válasszon ki egyetlen ismétlődő feladatot, és keresse meg, milyen eszköz segíthetné.
- Ne az AI-t tekintse célnak — tekintse eszköznek, amely felszabadít a valódi munkára.
- Ne a „mindent automatizálunk" legyen az első lépés — a legkisebb, legnagyobb hatású folyamat a legjobb kiindulópont.
A technológia a rutint veszi el. A szakma marad.
Kapcsolódó tartalmak

Kapcsolódó cikkek
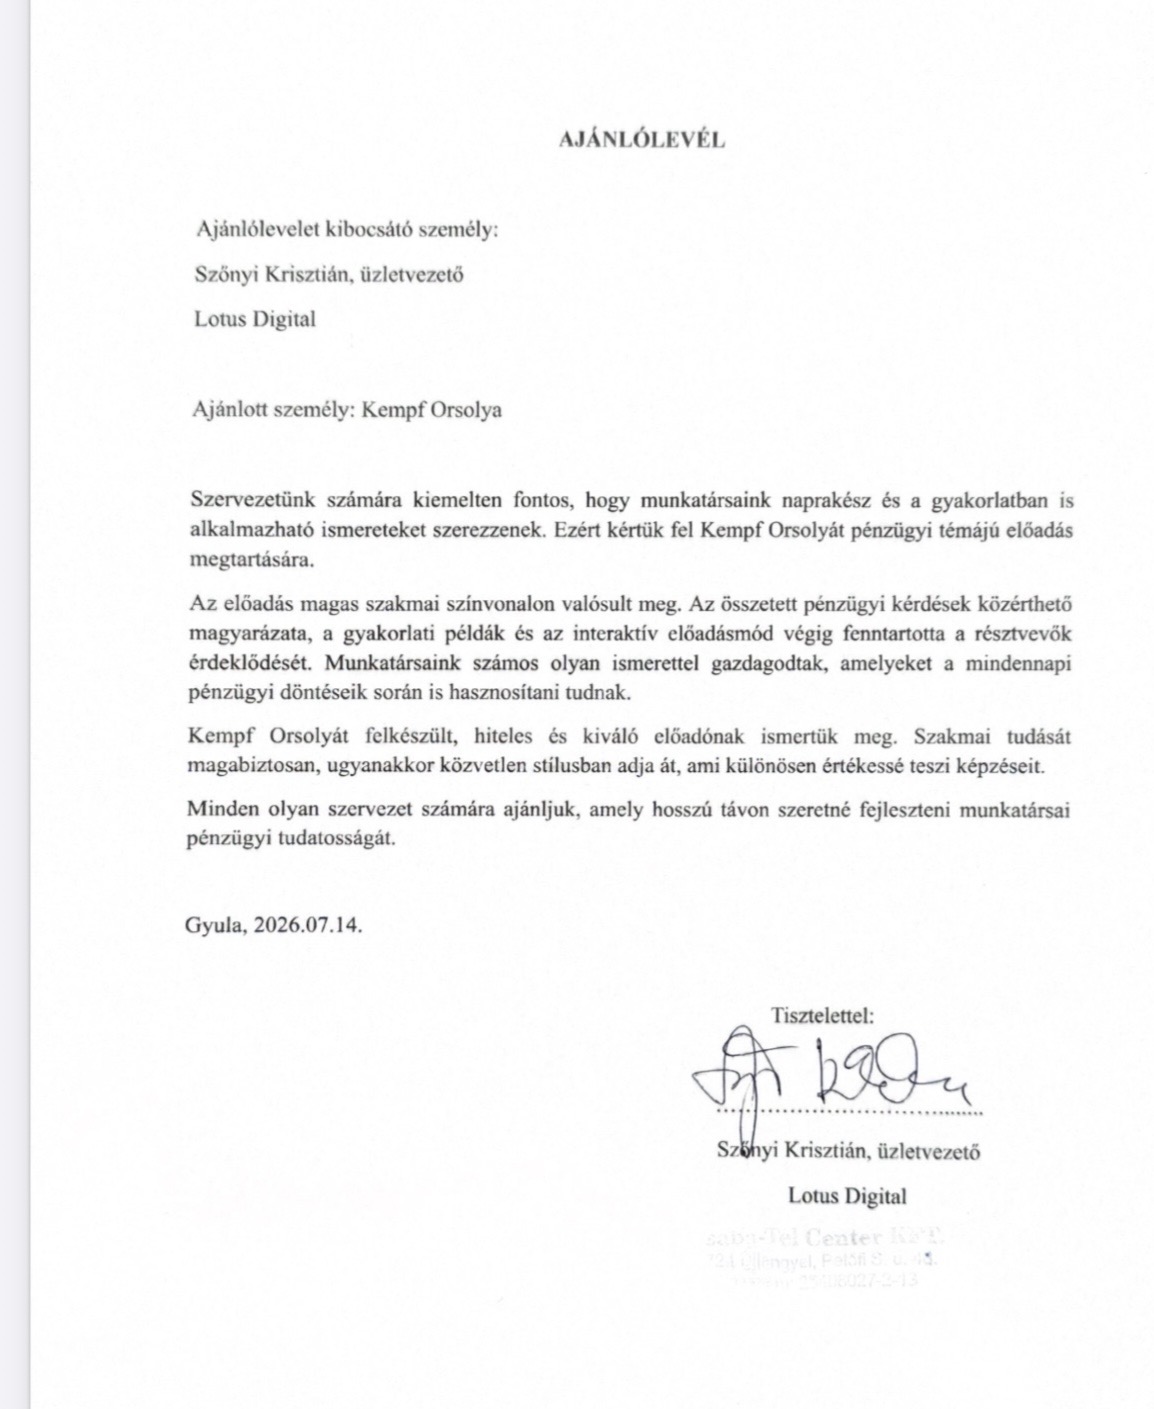
Újabb szakmai visszajelzés, ami megerősít bennünket.
A CégOptimum számára a legfontosabb visszajelzés az, amikor az átadott tudás nemcsak érthető, hanem a mindennapi munkában is használható.
A könyvelésed tudja, mi történt a cégeddel. De mire megtudod, már megtörtént.
Egy vállalkozás működése során folyamatosan pénzügyi adatok keletkeznek. Számlák érkeznek, költségek merülnek fel, bevételek realizálódnak, kötelezettségek keletkeznek, banki tranzakciók történnek. Adatból tehát nincs hiány. A valódi kérdés sokkal inkább az, hogy ezekből az adatokból mikor lesz olyan információ, amelyet a vállalkozás ténylegesen használni is tud.
Több ügyfél, több adminisztráció? – A könyvelőirodai növekedés egyik legdrágább tévedése
Egy könyvelőiroda növekedése első pillantásra egyszerű képletnek tűnik. Több ügyfél, nagyobb árbevétel, erősebb piaci jelenlét. A háttérben azonban gyakran egészen más folyamat indul el: az ügyfélszámmal együtt nő a beérkező dokumentumok mennyisége, az egyeztetések száma, a hiányzó bizonylatok keresése, a banki tételek párosítása és az a rengeteg apró adminisztratív feladat, amely önmagában csak néhány percnek tűnik.